सर्विस टैक्स नोटिस के खिलाफ कंपनी की याचिका खारिज, हाईकोर्ट बोला—अधिकार क्षेत्र का अभाव साबित किए बिना नहीं रोक सकते विभागीय जांच
जयपुर। राजस्थान हाईकोर्ट ने कंपनी के टैक्स विवाद से जुड़ी रिट याचिका को लेकर महत्वपूर्ण कानूनी सिद्धांत स्पष्ट किया है।
हाईकोर्ट ने कहा कि केवल शो-कॉज नोटिस जारी होने से ही रिट याचिका सुनवाई योग्य नहीं हो जाती।
कोर्ट ने कहा कि करदाता को पहले संबंधित विभाग के समक्ष अपना जवाब और साक्ष्य पेश करने चाहिए. विभागीय प्राधिकरण को अपना पक्ष रखने का अवसर दिए बिना सीधे हाईकोर्ट का दरवाजा खटखटाना उचित नहीं है।
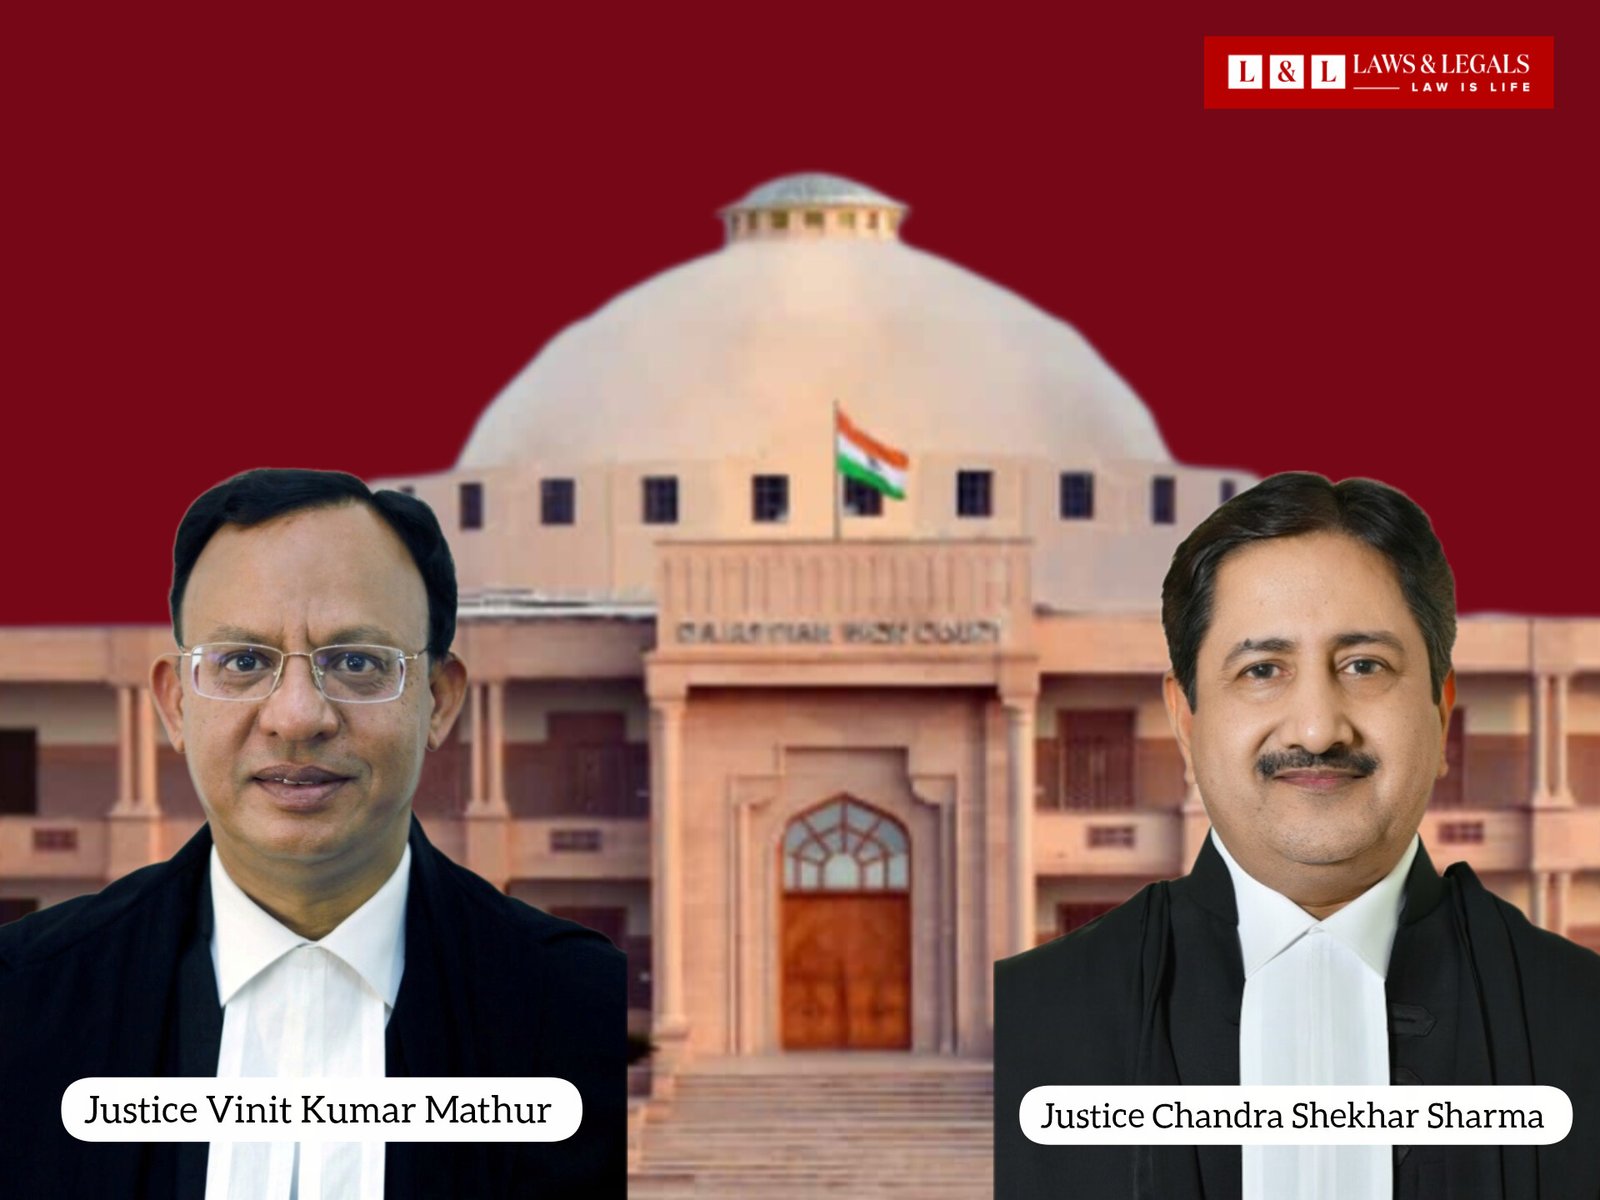
जस्टिस अरुण मोंगा और जस्टिस अशुतोष कुमार की खंडपीठ ने यह महत्वपूर्ण टिप्पणी कोनस्थ इंफ्रास्ट्रक्चर प्राइवेट लिमिटेड की ओर से दायर याचिका को खारिज करते हुए की हैं.
हाईकोर्ट ने कंपनी की याचिका को खारिज करने का आदेश दिया हैं जिसमें कोनस्थ कंपनी ने वेस्टर्न डेडिकेटेड फ्रेट कॉरिडोर (WDFC) के निर्माण कार्य से संबंधित ₹1,24,39,722 की सर्विस टैक्स मांग वाले शो-कॉज नोटिस को चुनौती दी थी।
हालांकि, हाईकोर्ट ने यह स्पष्ट किया कि असाधारण परिस्थितियों में, विशेषकर जब नोटिस जारी करने वाले प्राधिकरण के पास अधिकार क्षेत्र ही न हो, तब हाईकोर्ट हस्तक्षेप कर सकता है। लेकिन वर्तमान मामले में कंपनी ऐसा आधार स्थापित नहीं कर सकी।
शो-कॉज नोटिस के स्तर पर हस्तक्षेप से इनकार
हाईकोर्ट ने सुप्रीम कोर्ट के The Special Director v. Mohd. Ghulam Ghouse और Union of India v. Kunisetty Satyanarayana के फैसले का हवाला देते हुए कहा कि सामान्यतः शो-कॉज नोटिस अपने आप में किसी व्यक्ति के अधिकारों का ऐसा उल्लंघन नहीं करता, जिसके आधार पर सीधे रिट अधिकार क्षेत्र का इस्तेमाल किया जाए।
हाईकोर्ट के अनुसार, नोटिस प्राप्त करने वाले व्यक्ति को पहले संबंधित प्राधिकरण के समक्ष अपना जवाब देना चाहिए।
प्राधिकरण को सभी तथ्यों और कानूनी आपत्तियों पर विचार कर निर्णय लेने देना चाहिए। केवल नोटिस में लगाए गए आरोपों या प्रस्तावित कार्रवाई के आधार पर न्यायालय को हस्तक्षेप नहीं करना चाहिए।
खंडपीठ ने यह भी स्पष्ट किया कि यदि नोटिस पूरी तरह अधिकार क्षेत्र से बाहर जारी किया गया हो या कोई असाधारण कानूनी आधार मौजूद हो, तो रिट याचिका पर विचार किया जा सकता है। लेकिन हर शो-कॉज नोटिस को हाईकोर्ट में चुनौती देना स्वीकार्य नहीं है।
रेलवे फ्रंट कॉरिडोर के काम पर ₹1.24 करोड़ सर्विस टैक्स का विवाद
मामले के अनुसार, डेडिकेटेड फ्रेट कॉरिडोर कॉरपोरेशन ऑफ इंडिया लिमिटेड ने वेस्टर्न डेडिकेटेड फ्रेट कॉरिडोर परियोजना का ठेका L&T को दिया था।
L&T ने निर्माण कार्य का एक हिस्सा कोनस्थ इंफ्रास्ट्रक्चर प्राइवेट लिमिटेड को सब-कॉन्ट्रैक्ट के रूप में सौंपा था।
कंपनी का कहना था कि उसने परियोजना में अर्थवर्क, खुदाई, जमीन समतल करने और निर्माण सामग्री की आपूर्ति जैसे कार्य किए।
कंपनी ने दावा किया कि रेलवे निर्माण कार्य को सर्विस टैक्स से छूट प्राप्त है और उसके कार्य भी संबंधित छूट के दायरे में आते हैं।
दूसरी ओर, CGST विभाग की एंटी इवेजन विंग ने जांच के बाद वित्त वर्ष 2016-17 और 2017-18 की पहली तिमाही के लिए ₹1,24,39,722 सर्विस टैक्स की मांग करते हुए 22 अक्टूबर 2021 को शो-कॉज नोटिस जारी किया था।
GST लागू होने से पुराने सर्विस टैक्स मामलों की कार्यवाही समाप्त नहीं
कंपनी ने यह भी दलील दी कि GST लागू होने के बाद पुराने सर्विस टैक्स कानून के तहत विभाग की जांच करने की शक्ति समाप्त हो गई है।
इस पर हाईकोर्ट ने CGST Act की धारा 173 और 174 का विश्लेषण किया।
हाईकोर्ट ने कहा कि धारा 174 पुराने कानून के तहत उत्पन्न देनदारियों और उनसे संबंधित जांच, पूछताछ, मूल्यांकन, निर्णय तथा वसूली की कार्यवाही को सुरक्षित रखती है।
इसलिए GST लागू होने मात्र से पुराने सर्विस टैक्स मामलों में विभाग की कानूनी कार्रवाई समाप्त नहीं हो जाती। पुराने कानून के तहत उत्पन्न कर देनदारी के संबंध में कार्यवाही जारी रह सकती है।
गलत कानूनी धारा लिखने मात्र से जांच अवैध नहीं
कंपनी ने विभागीय समन में कानूनी प्रावधानों के गलत उल्लेख को भी चुनौती दी थी।
हाईकोर्ट ने कहा कि किसी कार्रवाई की वैधता केवल इस बात से तय नहीं होती कि उसमें कौन-सी धारा लिखी गई है।
महत्वपूर्ण यह है कि संबंधित अधिकारी के पास कानून के तहत वास्तविक अधिकार मौजूद है या नहीं।
हाईकोर्ट ने N. Mani v. Sangeetha Theatres और Collector of Central Excise, Calcutta v. Pradyumna Steel Ltd. के फैसलों का हवाला देते हुए कहा कि गलत प्रावधान का उल्लेख मात्र किसी कार्रवाई को स्वतः अधिकार क्षेत्र से बाहर नहीं कर देता।
टैक्स छूट और टैक्स चोरी के आरोपों पर अंतिम फैसला विभाग करेगा
कंपनी ने मेगा एग्जेम्पशन नोटिफिकेशन 25/2012-ST के तहत रेलवे निर्माण कार्य में छूट का दावा किया था।
साथ ही उसने अपने अनुबंध को वर्क्स कॉन्ट्रैक्ट बताते हुए कहा कि निर्माण सामग्री का स्वामित्व भी हस्तांतरित हुआ था।
हाईकोर्ट ने स्पष्ट किया कि केवल रेलवे परियोजना में काम करने से सब-कॉन्ट्रैक्टर को स्वतः टैक्स छूट नहीं मिल जाती। यह जांचना जरूरी होगा कि उसका अपना अनुबंध वर्क्स कॉन्ट्रैक्ट की श्रेणी में आता है या नहीं और संबंधित छूट की सभी शर्तें पूरी होती हैं या नहीं।
कंपनी ने तथ्य छिपाने और कर चोरी के इरादे के आरोपों से भी इनकार किया।
हाईकोर्ट ने कहा कि केवल गलती या चूक को जानबूझकर तथ्य छिपाना नहीं माना जा सकता।
इसके लिए कर चोरी का इरादा और संबंधित परिस्थितियां साक्ष्यों के आधार पर जांचनी होंगी। इस मामले में ये सभी विवादित मुद्दे विभागीय प्राधिकरण के समक्ष तय किए जाने हैं।
कंपनी को देना होगा विभाग के सामने जवाब
हाईकोर्ट ने रिट याचिका खारिज करते हुए कंपनी को 22 अक्टूबर 2021 के शो-कॉज नोटिस का जवाब देने और अपने सभी दस्तावेज प्रस्तुत करने की छूट दी हैं।
हाईकोर्ट ने संबंधित प्राधिकरण को आदेश दिया कि कंपनी को व्यक्तिगत सुनवाई का अवसर दिया जाए तथा उसके प्रत्येक तर्क पर विचार करते हुए कारणयुक्त आदेश पारित किया जाए।
हाईकोर्ट ने केवल शो-कॉज नोटिस के स्तर पर हस्तक्षेप से इनकार किया है। टैक्स छूट, वर्क्स कॉन्ट्रैक्ट, तथ्य छिपाने और समय-सीमा से जुड़े सभी मुद्दों पर विभागीय प्राधिकरण को साक्ष्यों के आधार पर निर्णय लेना होगा।