जयपुर। राजस्थान हाईकोर्ट ने आयकर विभाग की री-असेसमेंट (पुनर्मूल्यांकन) संबंधी शक्तियों को लेकर महत्वपूर्ण फैसला सुनाया है।
राजस्थान हाईकोर्ट ने स्पष्ट किया कि जब आयकर सेटलमेंट कमीशन (Income Tax Settlement Commission) किसी मामले में आयकर अधिनियम, 1961 की धारा 245D(4) के तहत अंतिम आदेश पारित कर चुका हो, तो उसके बाद उसी असेसमेंट ईयर के लिए आयकर विभाग सामान्य प्रक्रिया के तहत धारा 148 में री-असेसमेंट नोटिस जारी नहीं कर सकता।
हाईकोर्ट ने अपने फैसले में स्पष्ट कर दिया कि सेटलमेंट कमीशन द्वारा धारा 245D(4) के तहत अंतिम आदेश पारित किए जाने के बाद आयकर विभाग सामान्य पुनर्मूल्यांकन प्रक्रिया के जरिए उसी मामले को दोबारा नहीं खोल सकता।
विभाग को किसी भी आगे की कार्रवाई के लिए अधिनियम में निर्धारित वैधानिक प्रक्रिया का पालन करना होगा।
मामले में आयकर विभाग ने असेसमेंट ईयर 2014-15 के लिए 28 मार्च 2021 को धारा 148 के तहत पुनर्मूल्यांकन नोटिस जारी किया था, जबकि संबंधित मामलों में सेटलमेंट कमीशन पहले ही 29 सितंबर 2016 को धारा 245D(4) के तहत आदेश पारित कर चुका था।
इस नोटिस को चुनौती देते हुए याचिकाकर्ता अभय कुमार गोधा और संजय गोधा ने राजस्थान हाईकोर्ट में अलग-अलग याचिकाएं दायर की थीं।
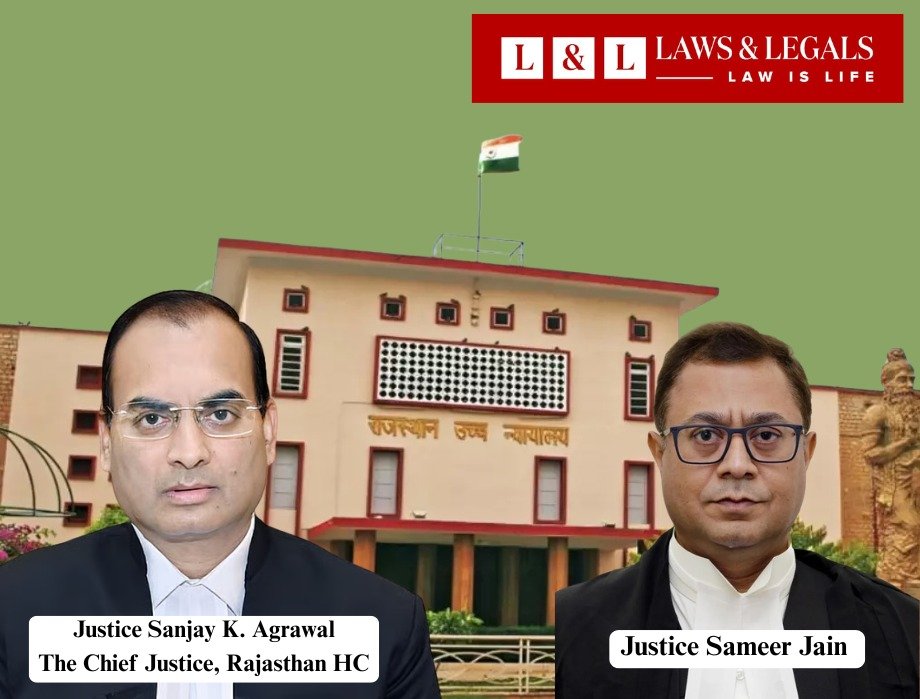
दोनों याचिकाओं पर एक साथ सुनवाई करते हुए चीफ जस्टिस संजय के. अग्रवाल और जस्टिस बिपिन गुप्ता की खंडपीठ ने रिपोर्टेबल जजमेंट के जरिए महत्वपूर्ण व्यवस्था दी है।
राजस्थान हाईकोर्ट ने याचिकाकर्ताओं की याचिकाओं को आंशिक रूप से स्वीकार करते हुए 28 मार्च 2021 के विवादित पुनर्मूल्यांकन नोटिस को निरस्त कर दिया।
हालांकि, कोर्ट ने आयकर विभाग को आयकर अधिनियम की धारा 245D(6) के तहत कानून के अनुसार आगे कार्रवाई करने की छूट भी दी है।
क्या है पूरा मामला?
अभय कुमार गोधा और संजय गोधा ने आयकर विभाग के सहायक आयुक्त, आयकर सर्किल-1, जयपुर द्वारा जारी पुनर्मूल्यांकन नोटिस को राजस्थान हाईकोर्ट में चुनौती दी थी।
दोनों याचिकाकर्ताओं ने अपनी याचिकाओं में 28 मार्च 2021 को आयकर अधिनियम की धारा 148 के तहत जारी नोटिस को निरस्त करने तथा उससे संबंधित सभी परिणामी कार्यवाहियों को रद्द करने की मांग की थी।
याचिकाकर्ताओं का कहना था कि संबंधित असेसमेंट ईयर 2014-15 के संबंध में आयकर सेटलमेंट कमीशन पहले ही 29 सितंबर 2016 को धारा 245D(4) के तहत अपना आदेश पारित कर चुका है।
ऐसे में उसी मामले में दोबारा सामान्य पुनर्मूल्यांकन की कार्यवाही शुरू करने का आयकर विभाग के पास कोई अधिकार नहीं है।
याचिकाकर्ताओं की ओर से दी गई दलील ?
दोनों याचिकाकर्ताओं की ओर से वरिष्ठ अधिवक्ता सिद्धार्थ रांका ने पैरवी करते हुए दलील दी कि आयकर सेटलमेंट कमीशन ने 29 सितंबर 2016 को आयकर अधिनियम, 1961 की धारा 245D(4) के तहत अंतिम आदेश पारित कर दिया था।
ऐसी स्थिति में जब सेटलमेंट कमीशन द्वारा मामले का निस्तारण किया जा चुका है, तब आयकर विभाग को उसी असेसमेंट ईयर के लिए धारा 148 के तहत पुनर्मूल्यांकन नोटिस जारी करने का अधिकार नहीं रह जाता।
याचिकाकर्ताओं की ओर से तर्क दिया गया कि सेटलमेंट कमीशन के आदेश के बाद मामले को दोबारा सामान्य असेसमेंट या री-असेसमेंट प्रक्रिया में नहीं खोला जा सकता।
यदि विभाग को सेटलमेंट कमीशन के आदेश के संबंध में कोई आपत्ति है, तो उसे कानून में निर्धारित उचित प्रक्रिया अपनानी होगी।
सुप्रीम कोर्ट के Omaxe Limited फैसले का हवाला
अधिवक्ता ने सुप्रीम कोर्ट के Assistant Commissioner of Income Tax & Another vs. M/s Omaxe Limited मामले में पारित फैसले पर भरोसा जताया।
16 सितंबर 2026 को सुनाए गए फैसले में सुप्रीम कोर्ट के इस फैसले के महत्वपूर्ण पैरा 23 से 28 का हवाला दिया गया।
सुप्रीम कोर्ट ने अपने फैसले में स्पष्ट किया था कि जब सेटलमेंट कमीशन आयकर अधिनियम की धारा 245D(4) के तहत अपना अंतिम आदेश पारित कर देता है, तो उस निर्णय को अंतिमता प्राप्त हो जाती है।
इसके बाद असेसिंग ऑफिसर को धारा 148 सहित सामान्य पुनर्मूल्यांकन संबंधी शक्तियों का स्वतंत्र रूप से इस्तेमाल करने की अनुमति नहीं है।
सुप्रीम कोर्ट ने यह भी स्पष्ट किया था कि यदि सेटलमेंट कमीशन के समक्ष हुई कार्यवाही में धोखाधड़ी या गलत बयानी (Fraud and Misrepresentation) का मामला सामने आता है, तो आयकर विभाग धारा 245D(6) के तहत उचित प्रक्रिया अपना सकता है।
याचिकाकर्ताओं ने इसी कानूनी सिद्धांत के आधार पर 28 मार्च 2021 के नोटिस को रद्द करने की मांग की।
आयकर विभाग की ओर से क्या रखा गया पक्ष?
आयकर विभाग की ओर से अधिवक्ता सिद्धार्थ बापना ने अधिवक्ता तनुष्का सक्सेना, जय प्रकाश मीणा और यश्वी खंडेलवाल के साथ पक्ष रखा।
राजस्व विभाग की ओर से सुप्रीम कोर्ट के Assistant Commissioner of Income Tax vs. M/s Omaxe Limited मामले में निर्धारित कानूनी सिद्धांतों का खंडन नहीं किया गया।
हालांकि, विभाग की ओर से यह दलील दी गई कि सुप्रीम कोर्ट के उस फैसले में सेटलमेंट कमीशन द्वारा आदेश पारित किए जाने के बाद भी राजस्व विभाग के लिए उचित कानूनी उपाय उपलब्ध बताया गया है।
विभाग ने अदालत को बताया कि ऐसे मामलों में आयकर अधिनियम की धारा 245D(6) के तहत कार्रवाई की जा सकती है।
आयकर विभाग की ओर से अदालत से अनुरोध किया गया कि यदि धारा 148 के तहत जारी नोटिस को निरस्त किया जाता है, तो विभाग को कानून के अनुसार धारा 245D(6) के तहत आगे कार्रवाई करने की स्वतंत्रता प्रदान की जाए।
हाईकोर्ट की महत्वपूर्ण टिप्पणी: सेटलमेंट कमीशन का आदेश अंतिम होने के बाद धारा 148 का नोटिस जारी नहीं किया जा सकता
दोनों पक्षों की बहस और दलीलें सुनने के बाद हाईकोर्ट ने मामले के महत्वपूर्ण कानूनी पहलुओं पर विचार किया।
हाईकोर्ट ने सबसे पहले इस तथ्य को रेखांकित किया कि दोनों पक्षों के बीच इस बात को लेकर कोई विवाद नहीं था कि आयकर सेटलमेंट कमीशन ने 29 सितंबर 2016 को संबंधित असेसमेंट ईयर के लिए धारा 245D(4) के तहत आदेश पारित किया था।
इसके बावजूद आयकर विभाग ने उसी असेसमेंट ईयर 2014-15 के लिए 28 मार्च 2021 को धारा 148 के तहत पुनर्मूल्यांकन नोटिस जारी किया।
खंडपीठ ने सुप्रीम कोर्ट के Assistant Commissioner of Income Tax vs. M/s Omaxe Limited मामले में निर्धारित कानूनी सिद्धांतों पर भरोसा करते हुए कहा कि जब सेटलमेंट कमीशन 29 सितंबर 2016 को अपना सेटलमेंट आदेश पारित कर चुका था, तब राजस्व विभाग द्वारा 28 मार्च 2021 को संबंधित असेसमेंट ईयर के लिए धारा 148 का नोटिस जारी नहीं किया जा सकता था।
हाईकोर्ट ने माना कि सेटलमेंट कमीशन के आदेश को अंतिमता प्राप्त होने के बाद असेसिंग ऑफिसर सामान्य पुनर्मूल्यांकन प्रक्रिया के जरिए उसी मामले को दोबारा नहीं खोल सकता।
धारा 245D(6) के तहत आयकर विभाग के पास कार्रवाई का विकल्प उपलब्ध
हालांकि, हाईकोर्ट ने आयकर विभाग की इस दलील को भी स्वीकार किया कि सेटलमेंट कमीशन के आदेश के बाद राजस्व विभाग के पास कानून के तहत उचित उपाय उपलब्ध है।
खंडपीठ ने कहा कि सुप्रीम कोर्ट के फैसले के अनुसार ऐसे मामलों में आयकर विभाग के लिए आयकर अधिनियम की धारा 245D(6) के तहत कार्रवाई करने का विकल्प उपलब्ध है।
सुप्रीम कोर्ट ने अपने फैसले में स्पष्ट किया था कि यदि सेटलमेंट कमीशन के समक्ष हुई कार्यवाही में धोखाधड़ी या गलत बयानी का मामला बनता है, तो विभाग धारा 245D(6) के तहत सेटलमेंट कमीशन के समक्ष उचित कार्रवाई कर सकता है।
ऐसी स्थिति में निर्धारित कानूनी प्रक्रिया के तहत सेटलमेंट कमीशन का आदेश दोबारा विचार के लिए खोला जा सकता है और आवश्यक परिस्थितियों में उसे अमान्य घोषित किए जाने के बाद सामान्य असेसमेंट प्रक्रिया बहाल हो सकती है।
हाईकोर्ट ने स्पष्ट किया कि आयकर विभाग को इसी वैधानिक प्रक्रिया का पालन करना होगा।
केवल धारा 148 के तहत नया पुनर्मूल्यांकन नोटिस जारी करके सेटलमेंट कमीशन के अंतिम आदेश को निष्प्रभावी नहीं किया जा सकता।
हाईकोर्ट ने नोटिस किया रद्द, विभाग को धारा 245D(6) के तहत कार्रवाई की छूट
मामले में दोनों पक्षों की दलीलों और सुप्रीम कोर्ट के फैसले पर विचार करने के बाद चीफ जस्टिस संजय के. अग्रवाल और जस्टिस बिपिन गुप्ता की खंडपीठ ने याचिकाओं को आंशिक रूप से स्वीकार कर लिया।
हाईकोर्ट ने 28 मार्च 2021 को आयकर अधिनियम की धारा 148 के तहत जारी विवादित नोटिस को निरस्त करते हुए रद्द कर दिया।
हालांकि, खंडपीठ ने आयकर विभाग को यह छूट दी कि यदि विभाग चाहे तो आयकर अधिनियम, 1961 की धारा 245D(6) के तहत कानून के अनुसार आगे की कार्रवाई कर सकता है।