जोधपुर: राजस्थान हाईकोर्ट ने होटल कारोबार से जुड़े मामले में उदयपुर की कंपनी हिलटॉप पैलेस होटल प्राइवेट लिमिटेड को टैक्स कटौती के मामले में राहत देने से इनकार कर दिया है।
कंपनी ने बैंक की फिक्स्ड डिपॉजिट (FD) पर मिले ब्याज को कारोबारी आय मानते हुए टैक्स छूट मांगी थी। लेकिन हाईकोर्ट ने कंपनी की दोनों इनकम टैक्स अपील खारिज कर दीं।
हाईकोर्ट ने स्पष्ट किया कि बैंक में स्वेच्छा से जमा की गई अतिरिक्त रकम पर मिलने वाले ब्याज को सिर्फ इस आधार पर कारोबारी आय नहीं माना जा सकता कि मूल रकम होटल के कारोबार से कमाई गई थी।
अगर यह पैसा कारोबार चलाने के लिए अनिवार्य नहीं है और अतिरिक्त फंड के तौर पर FD में जमा किया गया है, तो उससे मिलने वाला ब्याज अन्य स्रोतों से आय माना जा सकता है।
कंपनी ने असेसमेंट ईयर 1995-96 में ब्याज की रकम पर इनकम टैक्स एक्ट की धारा 80HHD के तहत टैक्स कटौती का दावा किया था।
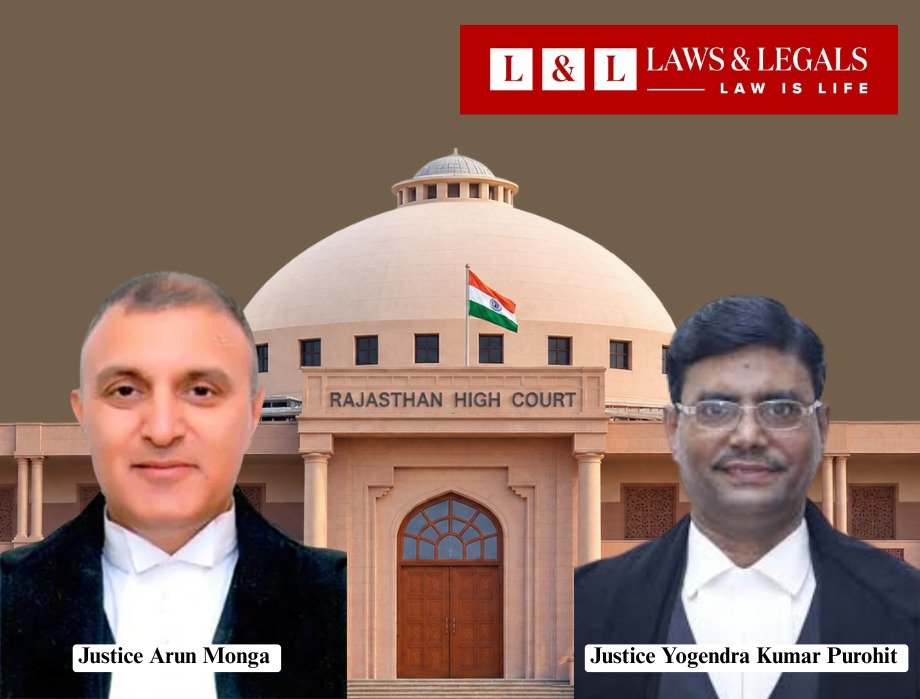
जस्टिस अरुण मोंगा और जस्टिस योगेंद्र कुमार पुरोहित की बेंच ने फैसला सुनाते हुए स्पष्ट किया कि कारोबार चलाने के लिए जरूरी रकम और अतिरिक्त फंड के तौर पर जमा की गई रकम में अंतर है।
कंपनी की ओर से अधिवक्ता प्रियांश अरोड़ा ने पैरवी की, जबकि आयकर विभाग का पक्ष अधिवक्ता के.के. बिस्सा ने रखा।
2.16 लाख रुपये के ब्याज पर छूट का विवाद
हिलटॉप पैलेस होटल उदयपुर में होटल कारोबार करती है। कंपनी विदेशी पर्यटकों को सेवाएं देने के बदले विदेशी मुद्रा प्राप्त करती थी।
इसी आधार पर उसने इनकम टैक्स एक्ट, 1961 की धारा 80HHD के तहत टैक्स कटौती का दावा किया। यह प्रावधान विदेशी पर्यटकों को सेवाएं देने वाले पात्र होटल और टूरिज्म कारोबार से जुड़ा था।
विवाद तब शुरू हुआ, जब आयकर विभाग ने बैंक में जमा रकम पर मिले ₹12,16,465 के ब्याज को टैक्स कटौती के लिए पात्र नहीं माना। विभाग का कहना था कि यह ब्याज होटल के कारोबार से होने वाली आय नहीं, बल्कि अन्य स्रोतों से हुई आय है।
कंपनी ने विभाग के फैसले को कमिश्नर ऑफ इनकम टैक्स (अपील) और फिर इनकम टैक्स अपीलेट ट्रिब्यूनल (ITAT) में चुनौती दी। हालांकि, दोनों स्तरों पर उसे राहत नहीं मिली। इसके बाद कंपनी ने राजस्थान हाईकोर्ट का रुख किया।
होटल ने क्यों मांगी टैक्स कटौती?
कंपनी की दलील थी कि कानून के तहत उसे कारोबार से हुई कमाई का एक हिस्सा रिजर्व फंड में रखना पड़ता था। इस रकम को बैंक में जमा करने से जो ब्याज मिला, उसे भी कारोबारी मुनाफे की गणना में शामिल किया जाना चाहिए।
कंपनी ने कहा कि धारा 80HHD के तहत कारोबार के मुनाफे की गणना के लिए अलग व्यवस्था है। ऐसे में बैंक में जमा रकम पर मिले ब्याज को कारोबारी आय से बाहर करना सही नहीं है।
कंपनी का कहना था कि रिजर्व में रखी रकम को निर्धारित अवधि के भीतर कानून में बताए गए कारोबारी और पर्यटन से जुड़े उद्देश्यों के लिए इस्तेमाल किया जाना था।
कंपनी ने यह भी दलील दी कि धारा 80HHD और धारा 80HHC के प्रावधानों में अंतर है। इसलिए धारा 80HHC की व्याख्या से जुड़े दिल्ली हाईकोर्ट के फैसले को उसके मामले में लागू करके ब्याज आय को टैक्स कटौती से बाहर नहीं किया जाना चाहिए।
कंपनी ने कहा- रिजर्व फंड पर मिला था ब्याज
कंपनी का तर्क था कि जब रिजर्व में रखी रकम पर ब्याज मिला, तो उसे सिर्फ बैंक में जमा होने के आधार पर कारोबारी आय से अलग नहीं किया जा सकता।
कंपनी ने कहा कि धारा 80HHD के तहत पूरे कारोबार के मुनाफे की गणना की जानी चाहिए और ब्याज आय को इससे बाहर करने का कोई आधार नहीं है।
कंपनी ने अपने पक्ष में राजस्थान हाईकोर्ट की जयपुर बेंच और बॉम्बे हाईकोर्ट के कुछ फैसलों का भी हवाला दिया। उसका कहना था कि कारोबार से जुड़ी रकम पर मिले ब्याज को टैक्स कटौती की गणना में शामिल करने की अनुमति दी जानी चाहिए।
विभाग ने ITAT के फैसले को सही बताया
वहीं आयकर विभाग ने कंपनी की दलीलों का विरोध किया। विभाग का कहना था कि अधिकारियों और ITAT ने रिकॉर्ड पर मौजूद तथ्यों और लागू कानून के आधार पर फैसला दिया था।
विभाग का कहना था कि होटल ने अतिरिक्त रकम स्वेच्छा से FD में जमा की थी। यह साबित नहीं हुआ कि होटल का कारोबार चलाने के लिए इस रकम को FD में रखना अनिवार्य था। इसलिए उससे मिलने वाले ब्याज को बिजनेस इनकम मानने के बजाय अन्य स्रोतों से आय माना जाना सही था।
हाईकोर्ट ने क्यों खारिज की अपील?
हाईकोर्ट ने मामले में रकम के इस्तेमाल और उसे बैंक में जमा करने की परिस्थितियों पर गौर किया।
हाईकोर्ट ने पाया कि हिलटॉप पैलेस होटल ने अतिरिक्त रकम स्वेच्छा से फिक्स्ड डिपॉजिट (FD) में जमा की थी। यह रकम होटल का रोजमर्रा का कारोबार चलाने के लिए अनिवार्य नहीं थी।
हाईकोर्ट ने स्पष्ट किया कि सिर्फ इस आधार पर कि ब्याज कारोबार से कमाए गए पैसे पर मिला है, उसे कारोबारी आय नहीं माना जा सकता।
चूंकि कंपनी ने अतिरिक्त फंड को निवेश के तौर पर FD में रखा था, इसलिए ब्याज की रकम पर इनकम टैक्स एक्ट की धारा 80HHD के तहत मांगी गई कटौती का लाभ नहीं दिया जा सकता।
दिल्ली हाईकोर्ट के फैसले का दिया हवाला
राजस्थान हाईकोर्ट ने दिल्ली हाईकोर्ट के CIT v. Shri Ram Honda Power Equipments & Ors. मामले पर भरोसा किया।
यह फैसला इनकम टैक्स एक्ट की धारा 80HHC से जुड़ा था। इसमें अतिरिक्त रकम बैंक में जमा करने से मिले ब्याज को कारोबार से होने वाले मुनाफे के बजाय अन्य स्रोतों से आय मानने के सिद्धांत पर विचार किया गया था।
राजस्थान हाईकोर्ट ने कहा कि इनकम टैक्स एक्ट की धारा 80HHD और धारा 80HHC के प्रावधान काफी हद तक समान हैं। दिल्ली हाईकोर्ट के फैसले में बैंक में जमा अतिरिक्त रकम पर मिले ब्याज को कारोबारी मुनाफे के बजाय अन्य स्रोतों से आय मानने की बात कही गई थी।
राजस्थान हाईकोर्ट ने इसी आधार पर होटल कंपनी की ब्याज को कारोबारी आय मानकर टैक्स छूट देने की दलील खारिज कर दी।
हाईकोर्ट ने अतिरिक्त रकम और जरूरी फंड में अंतर बताया
कंपनी ने अपने पक्ष में दूसरे न्यायिक फैसलों का भी हवाला दिया था। राजस्थान हाईकोर्ट ने उन मामलों को मौजूदा विवाद से अलग माना।
हाईकोर्ट ने कहा कि उन मामलों में कारोबार के संचालन के लिए FD में रकम जमा करना जरूरी था, जबकि हिलटॉप पैलेस होटल के मामले में ऐसी बाध्यता साबित नहीं हुई।
इस तरह कोर्ट ने कारोबार की जरूरत के लिए रखी गई रकम और अतिरिक्त फंड पर ब्याज कमाने के उद्देश्य से किए गए निवेश के बीच अंतर किया। इसी वजह से कंपनी को उन दूसरे फैसलों का लाभ नहीं मिला।
दोनों अपील खारिज, टैक्स छूट नहीं मिली
राजस्थान हाईकोर्ट ने माना कि कंपनी की अतिरिक्त रकम पर मिला ब्याज अन्य स्रोतों से आय की श्रेणी में आएगा। खंडपीठ ने कानूनी सवालों पर कंपनी के पक्ष में फैसला देने से इनकार करते हुए उन्हें आयकर विभाग के पक्ष में तय किया।
इसके साथ ही कंपनी की दोनों इनकम टैक्स अपीलें खारिज कर दी गईं। कोर्ट ने ब्याज आय पर धारा 80HHD के तहत मांगी गई टैक्स कटौती के मामले में निचले अधिकारियों और ITAT के फैसलों में हस्तक्षेप नहीं किया।
हालांकि, इस फैसले का मतलब यह नहीं है कि हर कारोबारी FD पर मिलने वाला ब्याज हमेशा अन्य स्रोतों से आय ही माना जाएगा। इस मामले में कोर्ट ने खास तौर पर यह देखा कि रकम अतिरिक्त थी और उसे कारोबार चलाने के लिए अनिवार्य रूप से FD में जमा नहीं किया गया था।