कोर्ट ने कहा-चार्टर्ड अकाउंटेंट की गलती का खामियाजा करदाता क्यों भुगते? 53 दिन की देरी पर ₹1.84 करोड़ की टैक्स छूट रोकने का CBDT का फैसला हाईकोर्ट ने किया रद्द
जयपुर। राजस्थान हाईकोर्ट ने आयकर रिटर्न दाखिल करने में हुई देरी के कारण आयकर अधिनियम की धारा 80IBA के तहत मिलने वाली कटौती से वंचित किए जाने के मामले में महत्वपूर्ण फैसला सुनाया है।
राजस्थान हाईकोर्ट ने स्पष्ट किया कि यदि किसी करदाता ने वास्तविक कठिनाई के कारण निर्धारित समय में रिटर्न दाखिल नहीं किया है और देरी के पीछे उचित कारण मौजूद हैं, तो केवल तकनीकी आधार पर उसे राहत से वंचित नहीं किया जा सकता।
हाईकोर्ट ने कहा कि वास्तविक आर्थिक कठिनाई का आकलन करते समय करदाता की कुल संपत्ति या बैलेंस शीट ही नहीं, बल्कि संबंधित समय पर उपलब्ध नकदी और तरल वित्तीय संसाधनों को भी देखना जरूरी है।
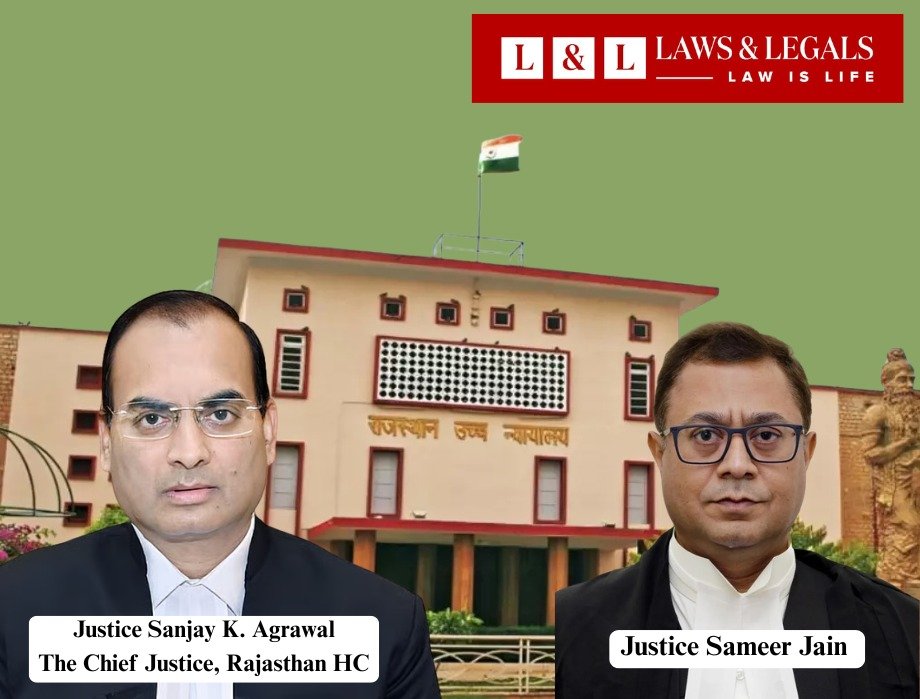
मुख्य न्यायाधीश जस्टिस संजय के. अग्रवाल और जस्टिस समीर जैन की खंडपीठ ने A Sarraf and Om Group Developers की ओर से दायर याचिका पर सुनवाई करते हुए CBDT के उस आदेश को रद्द कर दिया है, जिसके जरिए आयकर रिटर्न दाखिल करने में महज 53 दिन की देरी के आधार पर ₹1.84 करोड़ की टैक्स कटौती का दावा खारिज कर दिया था।
कोर्ट ने याचिका स्वीकार करते हुए कहा कि उपलब्ध परिस्थितियों में करदाता का मामला देरी माफ किए जाने योग्य था।
क्या था पूरा मामला?
जयपुर की पार्टनरशिप फर्म A Sarraf and Om Group Developers अफोर्डेबल हाउसिंग प्रोजेक्ट्स के विकास और निर्माण का काम करती है।
फर्म ने वित्तीय वर्ष 2021-22 के लिए आयकर अधिनियम की धारा 80IBA के तहत 1,84,93,638 रुपये की कटौती का दावा किया था।
फर्म की ओर से निर्धारित समय 30 सितंबर 2022 को ऑडिट रिपोर्ट अपलोड कर दी गई थी, लेकिन आयकर रिटर्न 30 दिसंबर 2022 को दाखिल किया गया।
इस कारण रिटर्न दाखिल करने में 53 दिन की देरी हो गई।
आयकर विभाग के अनुसार, रिटर्न दाखिल करने की अंतिम तारीख 7 नवंबर 2022 थी। निर्धारित समय के बाद रिटर्न दाखिल होने के कारण सेंट्रलाइज्ड प्रोसेसिंग सेंटर (CPC), बेंगलुरु ने आयकर अधिनियम की धारा 80AC का हवाला देते हुए धारा 80IBA के तहत कटौती का लाभ देने से इनकार कर दिया।
इसके परिणामस्वरूप फर्म की कुल आय 4.84 करोड़ रुपये निर्धारित की गई और 77.11 लाख रुपये की टैक्स डिमांड जारी कर दी गई।
इसके बाद फर्म ने 25 जुलाई 2023 को CBDT के समक्ष धारा 119(2)(b) के तहत देरी माफ करने और कटौती का दावा स्वीकार करने के लिए आवेदन किया।
हालांकि, CBDT ने 30 अप्रैल 2024 को आवेदन खारिज कर दिया। इसके बाद फर्म ने राजस्थान हाईकोर्ट का दरवाजा खटखटाया।
फर्म की दलील: चार्टर्ड अकाउंटेंट की गलती और आर्थिक तंगी के कारण हुई देरी
याचिकाकर्ता की ओर से अधिवक्ता सिद्धार्थ रांका, अपेक्षा बापना और रोहन छत्तर ने पैरवी की।
याचिकाकर्ता की ओर से बताया गया कि फर्म नियमित रूप से अपने खाते रखती थी, उनका ऑडिट करवाती थी और प्रत्येक वर्ष आयकर रिटर्न दाखिल करती थी।
संबंधित वर्ष की ऑडिट रिपोर्ट भी समय पर अपलोड कर दी गई थी।
रिटर्न दाखिल करने में देरी चार्टर्ड अकाउंटेंट की लापरवाही और गलत पेशेवर सलाह के कारण हुई।
फर्म ने बाद में संबंधित चार्टर्ड अकाउंटेंट की सेवाएं भी समाप्त कर दी थीं। देरी के कारणों को स्पष्ट करने के लिए शपथपत्र और अन्य दस्तावेज भी पेश किए गए।
फर्म ने यह भी दलील दी कि संबंधित समय पर उसे गंभीर नकदी संकट का सामना करना पड़ रहा था।
इस संबंध में बैंक स्टेटमेंट भी पेश किए गए थे।
इसके बावजूद CBDT ने वास्तविक नकदी उपलब्धता का आकलन करने के बजाय पूरे वित्तीय वर्ष की बैलेंस शीट और वित्तीय स्थिति को आधार बनाकर आवेदन खारिज कर दिया।
याचिकाकर्ता ने यह भी कहा कि CBDT ने विभागीय अधिकारियों की प्रतिकूल रिपोर्ट पर भरोसा किया, लेकिन उन रिपोर्टों की प्रतियां उपलब्ध नहीं कराईं। इससे उसे प्रभावी जवाब देने का अवसर नहीं मिला।
केंद्र सरकार की दलील: समय पर रिटर्न दाखिल करना अनिवार्य
केंद्र सरकार की ओर से अधिवक्ता सिद्धार्थ बापना, सर्वेश जैन और तनुष्का सक्सेना ने पैरवी की।
विभाग की ओर से कहा गया कि आयकर अधिनियम की धारा 80AC के तहत धारा 80IBA की कटौती प्राप्त करने के लिए निर्धारित समय में आयकर रिटर्न दाखिल करना अनिवार्य है।
ऐसे में 53 दिन की देरी को सामान्य तकनीकी गलती नहीं माना जा सकता।
विभाग ने यह भी दलील दी कि करदाता अपनी वैधानिक जिम्मेदारी से बचने के लिए चार्टर्ड अकाउंटेंट की गलती का सहारा नहीं ले सकता।
फर्म के पिछले वर्षों में भी रिटर्न दाखिल करने में देरी हुई थी। इसलिए देरी माफ करने के लिए आवश्यक वास्तविक कठिनाई साबित नहीं हुई।
विभाग के अनुसार, CBDT ने सक्षम प्राधिकारी की मंजूरी प्राप्त करने और याचिकाकर्ता को जवाब देने का अवसर देने के बाद ही आदेश पारित किया था।
हाईकोर्ट की अहम टिप्पणी: बड़ी संपत्ति होने का मतलब यह नहीं कि नकदी भी उपलब्ध हो
सभी पक्षों की दलीलें और बहस सुनने के बाद खंडपीठ ने कहा कि आयकर अधिनियम की धारा 119(2)(b) केवल औपचारिक प्रावधान नहीं है।
इसका उद्देश्य वास्तविक कठिनाई का सामना कर रहे करदाताओं को उचित परिस्थितियों में निर्धारित समय-सीमा से राहत देना है।
कोर्ट ने स्पष्ट किया कि धारा 80AC में निर्धारित समय पर रिटर्न दाखिल करने की शर्त है, लेकिन इसे धारा 119(2)(b) से अलग करके नहीं देखा जा सकता।
यदि केवल समय-सीमा का हवाला देकर प्रत्येक आवेदन खारिज कर दिया जाएगा तो धारा 119(2)(b) का उद्देश्य ही समाप्त हो जाएगा।
खंडपीठ ने सुप्रीम कोर्ट के B.M. Malani बनाम Commissioner of Income Tax फैसले का हवाला देते हुए कहा कि वास्तविक कठिनाई का अर्थ वास्तविक परेशानी है।
किसी व्यक्ति या संस्था के पास बड़ी संपत्ति होने मात्र से यह निष्कर्ष नहीं निकाला जा सकता कि उसे आर्थिक कठिनाई नहीं हो सकती।
कोर्ट ने विशेष रूप से कहा कि किसी संस्था की कुल संपत्ति और किसी विशेष समय पर उसके पास उपलब्ध नकदी दो अलग-अलग बातें हैं।
आर्थिक कठिनाई का आकलन करते समय देनदारियों, नकदी प्रवाह, वित्तीय प्रतिबद्धताओं और संबंधित समय पर उपलब्ध तरल संसाधनों को ध्यान में रखना आवश्यक है।
चार्टर्ड अकाउंटेंट की लापरवाही को पूरी तरह नजरअंदाज नहीं किया जा सकता
कोर्ट ने कहा कि सामान्य तौर पर आयकर रिटर्न समय पर दाखिल करने की जिम्मेदारी करदाता की होती है।
लेकिन इस सिद्धांत को इतना कठोर नहीं बनाया जा सकता कि वास्तविक परिस्थितियों में पेशेवर लापरवाही को विचार से ही बाहर कर दिया जाए।
प्राधिकरण को यह देखना चाहिए था कि करदाता का स्पष्टीकरण वास्तविक और सद्भावनापूर्ण था या नहीं, उसने समय पर अनुपालन के लिए उचित कदम उठाए थे या नहीं और क्या देरी जानबूझकर की गई थी।
खंडपीठ ने माना कि संबंधित वर्ष की ऑडिट रिपोर्ट समय पर अपलोड की गई थी।
यह तथ्य करदाता की मंशा और उसके आचरण का आकलन करने के लिए महत्वपूर्ण था।
हालांकि, केवल ऑडिट रिपोर्ट समय पर दाखिल होने से रिटर्न समय पर दाखिल करने की वैधानिक शर्त समाप्त नहीं होती।
विभागीय रिपोर्ट उपलब्ध कराए बिना प्रतिकूल फैसला देना प्राकृतिक न्याय के खिलाफ
हाईकोर्ट ने CBDT द्वारा विभागीय अधिकारियों की रिपोर्ट पर भरोसा करने के तरीके पर भी गंभीर सवाल उठाए।
कोर्ट ने कहा कि किसी करदाता को केवल यह बता देना पर्याप्त नहीं है कि उसके खिलाफ विभागीय अधिकारियों की प्रतिकूल रिपोर्ट आई है।
यदि किसी आदेश का आधार ऐसी रिपोर्ट या उसमें मौजूद सामग्री है तो संबंधित पक्ष को वह सामग्री उपलब्ध कराना जरूरी है, ताकि वह प्रभावी ढंग से अपना पक्ष रख सके।
खंडपीठ ने सुप्रीम कोर्ट के Kishinchand Chellaram बनाम Commissioner of Income Tax फैसले का हवाला देते हुए कहा कि किसी व्यक्ति के पीछे एकत्रित की गई ऐसी सामग्री का उसके खिलाफ इस्तेमाल नहीं किया जा सकता, जिसका खंडन करने का उसे पर्याप्त अवसर न दिया गया हो।
कोर्ट के अनुसार, केवल जवाब देने का औपचारिक अवसर देना प्राकृतिक न्याय के सिद्धांतों का पर्याप्त पालन नहीं है। अवसर वास्तविक, सार्थक और प्रभावी होना चाहिए।
पुराने वर्षों में देरी होना आवेदन खारिज करने का निर्णायक आधार नहीं
हाईकोर्ट ने कहा कि करदाता का पिछला अनुपालन रिकॉर्ड प्रासंगिक हो सकता है, लेकिन उसे आवेदन खारिज करने का स्वतंत्र और निर्णायक आधार नहीं बनाया जा सकता।
प्रत्येक आवेदन का उसके अपने तथ्यों और परिस्थितियों के आधार पर परीक्षण होना चाहिए।
पिछले वर्षों में रिटर्न दाखिल करने में देरी हुई थी, इसका अर्थ यह नहीं है कि वर्तमान वर्ष की देरी भी जानबूझकर की गई थी।
कोर्ट ने यह भी कहा कि यदि विभाग को बैंक खातों, लेन-देन की जानकारी, फंड मैनेजमेंट या ऋण व्यवस्था से संबंधित अतिरिक्त दस्तावेज जरूरी लगते थे तो उसे करदाता से स्पष्ट रूप से इनकी मांग करनी चाहिए थी।
बिना दस्तावेज मांगे उनकी अनुपलब्धता के आधार पर प्रतिकूल निष्कर्ष निकालना उचित नहीं था।
सुप्रीम कोर्ट के फैसलों का भी दिया हवाला
खंडपीठ ने Collector, Land Acquisition, Anantnag बनाम Mst. Katiji और Mangalore Chemicals and Fertilizers Ltd. के फैसलों का हवाला देते हुए कहा कि पर्याप्त न्याय और तकनीकी प्रक्रियाओं के बीच संतुलन बनाना आवश्यक है।
कोर्ट ने स्पष्ट किया कि इसका अर्थ यह नहीं है कि हर देरी माफ कर दी जाए।
बल्कि यह देखना जरूरी है कि देरी जानबूझकर की गई थी या वास्तविक और सद्भावनापूर्ण परिस्थितियों के कारण हुई।
CBDT का आदेश रद्द, याचिका स्वीकार
खंडपीठ ने पाया कि याचिकाकर्ता ने समय पर ऑडिट रिपोर्ट दाखिल की थी, देरी के संबंध में चार्टर्ड अकाउंटेंट की पेशेवर लापरवाही का स्पष्टीकरण दिया था, आर्थिक कठिनाई के दस्तावेज पेश किए थे और देरी केवल 53 दिनों की थी।
रिकॉर्ड में ऐसा कुछ नहीं था जिससे यह साबित हो कि फर्म ने जानबूझकर रिटर्न दाखिल नहीं किया था।
कोर्ट ने कहा कि याचिकाकर्ता धारा 80IBA के तहत मिलने वाली कटौती की सभी शर्तों से छूट नहीं मांग रहा था, बल्कि केवल देरी माफ करवाकर अपने दावे पर कानून के अनुसार विचार करवाना चाहता था।
अंत में हाईकोर्ट ने CBDT द्वारा 30 अप्रैल 2024 को पारित आदेश को कानूनन टिकाऊ नहीं मानते हुए निरस्त कर दिया और रिट याचिका स्वीकार कर ली।
हाईकोर्ट ने कहा कि याचिकाकर्ता का मामला देरी माफ किए जाने योग्य है।
देरी माफ होने से धारा 80IBA के तहत कटौती अपने आप मंजूर नहीं होगी। आयकर विभाग को इस कटौती की वास्तविक पात्रता और अन्य वैधानिक शर्तों की जांच करने का अधिकार बना रहेगा।
खंडपीठ ने स्पष्ट किया कि केवल प्रक्रियात्मक देरी के आधार पर किसी वास्तविक दावे को बिना उसके गुण-दोष पर विचार किए खारिज करना उचित नहीं है। मामले में कोई लागत भी नहीं लगाई गई।